Dépenses de grosses réparations effectuées par les nus-propriétaires : ne confondez pas les deux déductions
Publié par : Clémence de Launay — Rédactrice spécialisée en immobilier
Les dépenses de grosses réparations effectuées par les nus-propriétaires ne sont plus déductibles du revenu global selon l’ancien dispositif pour les dépenses nouvelles depuis le 1er janvier 2017. Une déduction au titre des revenus fonciers reste toutefois possible sous conditions, notamment lorsque l’usufruitier loue le bien. Pour déterminer le traitement fiscal, il faut distinguer la nature des travaux, leur date et l’affectation de l’immeuble.
La date des dépenses détermine le régime à examiner
Deux mécanismes sont souvent confondus : l’ancienne déduction spécifique du revenu global et la déduction des charges dans la catégorie des revenus fonciers. Le premier était un régime optionnel lié à certains démembrements de propriété. Le second relève des règles applicables aux immeubles loués.
| Point à vérifier | Ancien régime spécifique | Droit commun des revenus fonciers |
|---|---|---|
| Base de déduction | Revenu global, sur option | Revenus fonciers, puis éventuellement déficit foncier |
| Location du bien | Non exigée | Location produisant des revenus imposables dans cette catégorie |
| Origine du démembrement | Succession ou certaines donations | Pas de restriction identique liée à cette origine |
| Limite principale | 25 000 € par an, avec report sous conditions | Règles de déduction des charges et du déficit foncier |
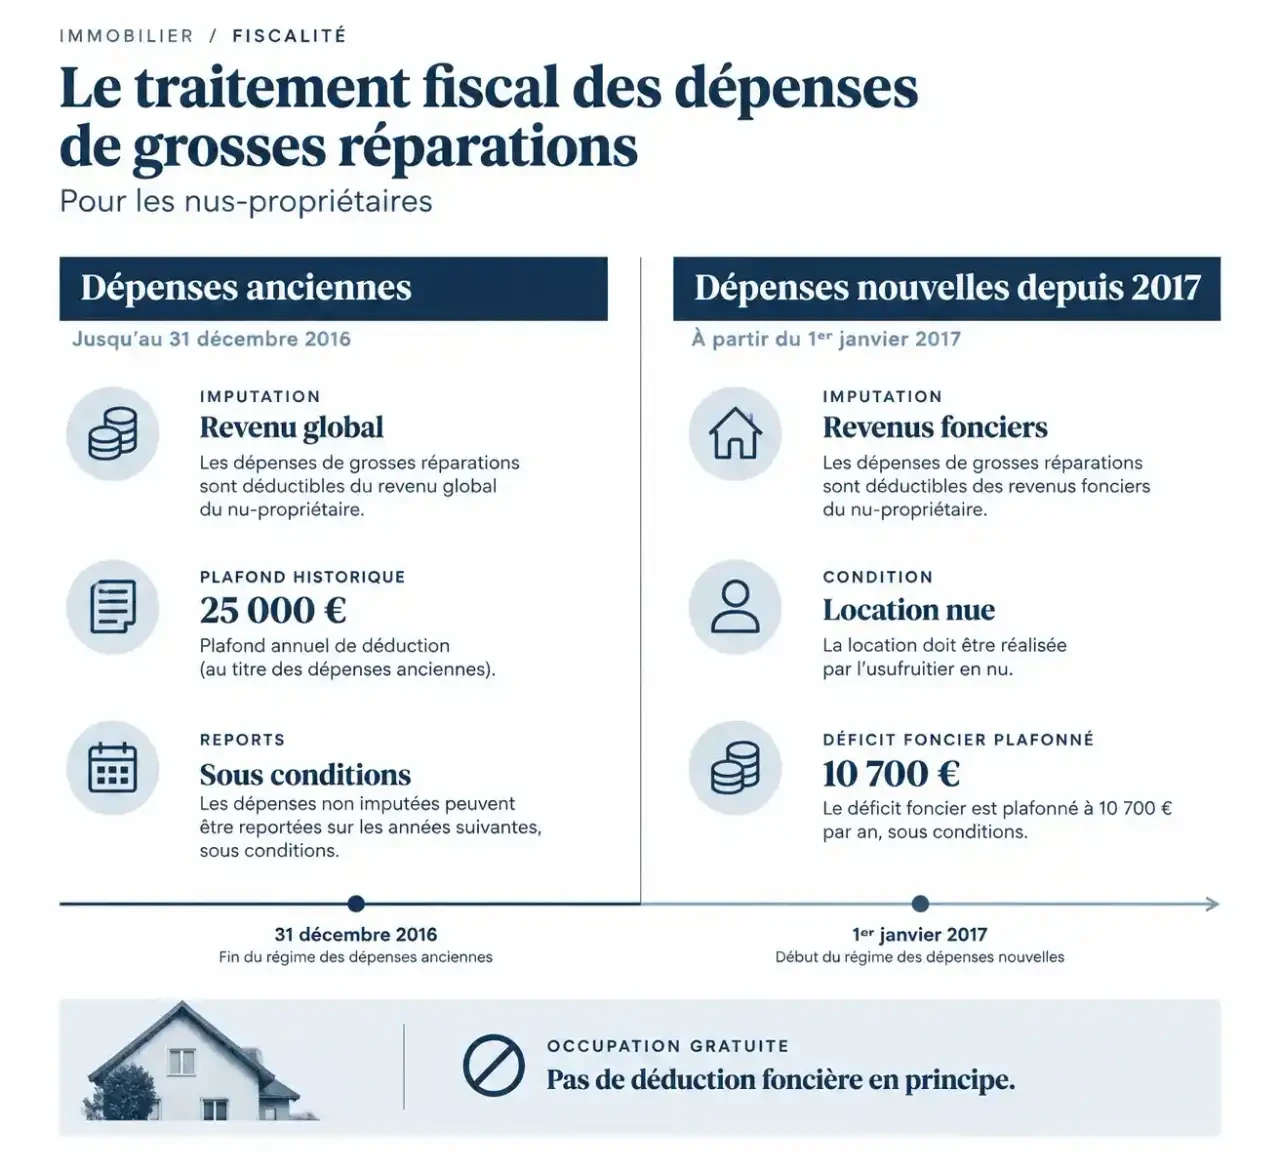
Le dispositif prévu à l’ancien 2° quater du II de l’article 156 du Code général des impôts a été supprimé à compter de 2017. Une mesure transitoire concernait les dépenses supportées en 2017 pour lesquelles le contribuable justifiait d’un devis accepté et d’un acompte versé au plus tard le 31 décembre 2016. Elle ne constitue pas une exception ouverte aux travaux actuels.
Les reports régulièrement constitués sous l’ancien régime doivent, quant à eux, être suivis selon leur échéance propre. La suppression du dispositif n’autorise ni leur renouvellement ni un nouveau délai de dix ans.
Identifier les grosses réparations sans se fier au montant de la facture
Une rénovation coûteuse n’est pas nécessairement une grosse réparation au sens civil. L’article 606 du Code civil vise notamment les gros murs et les voûtes, le rétablissement des poutres et des couvertures entières, ainsi que celui des digues et des murs de soutènement et de clôture en entier. La nature de l’intervention compte davantage que son prix.
Réparation structurelle ou simple entretien
La reprise d’un gros mur ou le remplacement d’une couverture entière peut entrer dans ce périmètre. À l’inverse, remplacer quelques tuiles, repeindre des pièces ou entretenir les équipements relève généralement de l’entretien ou de réparations courantes. Un devis intitulé « rénovation complète » ne permet donc pas, à lui seul, de qualifier fiscalement chaque poste.
L’article 605 du Code civil met en principe l’entretien à la charge de l’usufruitier et les grosses réparations à celle du nu-propriétaire. Il prévoit toutefois une exception lorsque les grosses réparations ont été occasionnées par un défaut d’entretien depuis l’ouverture de l’usufruit. L’acte de démembrement doit également être examiné : ses clauses peuvent aménager la répartition des dépenses.
Une obligation civile ne crée pas automatiquement une déduction
Être tenu de financer des travaux ne signifie pas que leur montant est déductible. Il faut appliquer séparément les règles fiscales. Les dépenses de construction, de reconstruction ou d’agrandissement ne deviennent pas des charges foncières déductibles simplement parce qu’elles touchent à la structure du bâtiment.
Pour un chantier mixte, demandez une ventilation détaillée entre entretien, réparation, amélioration et éventuelle reconstruction. Cette distinction évite de présenter l’ensemble d’une facture comme des grosses réparations alors que seule une partie correspond à cette qualification.
L’ancien régime : bénéficiaires, plafond et reports
Ces règles restent utiles pour contrôler une déclaration ancienne ou suivre un reliquat. Elles ne doivent pas être utilisées pour déduire directement du revenu global une facture récente.
Succession et donations précisément encadrées
Le démembrement devait résulter d’une succession ou d’une donation effectuée sans charge ni condition et consentie entre parents jusqu’au quatrième degré inclusivement, ou entre époux. Une donation-partage pouvait être concernée si elle remplissait les conditions requises. Une donation entre partenaires de PACS ne bénéficiait pas, à ce seul titre, de l’assimilation aux époux.
L’achat de la nue-propriété ne suffisait donc pas à ouvrir ce régime. Les démembrements portant sur des titres de sociétés, notamment des parts de SCI ou de SCPI, en étaient exclus : détenir des parts démembrées n’équivaut pas à détenir directement un immeuble démembré.
En revanche, la location n’était pas obligatoire. Le logement pouvait être occupé par l’usufruitier. Seules les dépenses admissibles, effectivement supportées et justifiées par le nu-propriétaire, entraient dans le mécanisme ; les intérêts d’emprunt étaient exclus de cette déduction spécifique.
Une option irrévocable et une limite annuelle de 25 000 €
L’option s’exerçait par immeuble et était irrévocable. Elle empêchait de déduire une seconde fois les mêmes dépenses dans les revenus fonciers. Le plafond annuel de 25 000 € s’appréciait au niveau du foyer fiscal, et non séparément pour chaque immeuble.
La fraction non imputée pouvait être reportée sur les dix années suivantes, dans les conditions du dispositif. Cette charge ne pouvait pas créer un déficit global : l’imputation dépendait également du revenu global disponible.
Par exemple, pour 40 000 € de dépenses admissibles payées en année N, avec un revenu global suffisant, 25 000 € pouvaient être déduits en N. Le solde de 15 000 € était reportable, au plus tard jusqu’en N+10, sous réserve des limites applicables et des autres dépenses à imputer.
Depuis 2017, la location devient décisive pour déduire les travaux
Pour les dépenses nouvelles, le nu-propriétaire doit principalement examiner le droit commun des revenus fonciers. Lorsque l’usufruitier donne l’immeuble en location nue à titre onéreux, dans des conditions normales, les dépenses déductibles effectivement supportées par le nu-propriétaire peuvent être prises en compte dans cette catégorie, même si les loyers reviennent à l’usufruitier.
Il faut néanmoins vérifier que les recettes correspondantes sont bien imposables en revenus fonciers. Une location meublée relève d’une autre catégorie fiscale : elle ne permet pas de transposer automatiquement ce raisonnement.
Si les charges créent un déficit foncier, la fraction provenant de dépenses autres que les intérêts d’emprunt peut, sous les conditions de droit commun, être imputable sur le revenu global dans la limite ordinaire de 10 700 € par an. Le surplus et la fraction liée aux intérêts relèvent du report sur les revenus fonciers des dix années suivantes. Les obligations de maintien en location doivent aussi être respectées.
À l’inverse, lorsque l’usufruitier occupe gratuitement le logement, les travaux nouveaux ne bénéficient généralement ni de l’ancien dispositif supprimé ni d’une déduction foncière. Une donation familiale et une facture conforme à l’article 606 ne suffisent pas à changer cette conclusion.
Préparer la déclaration avec un dossier commun aux deux propriétaires
Avant toute imputation, rassemblez les pièces qui permettent de reconstituer la situation juridique, le financement et l’utilisation du bien :
- L’acte de succession, de donation ou d’acquisition et les clauses relatives aux travaux.
- Les devis détaillés, factures et preuves de paiement personnel.
- Le bail et les éléments établissant le régime fiscal des loyers.
- Les anciennes déclarations, l’option éventuelle et le tableau des reports par année d’origine.
Organisez aussi un relais documentaire entre usufruitier et nu-propriétaire. Celui qui perçoit les loyers détient souvent le bail, tandis que celui qui finance le chantier conserve les factures. Un dossier partagé reliant chaque paiement à une intervention et à la période de location évite une rupture de traçabilité : aucun des deux ne peut justifier correctement la déduction avec seulement la moitié des pièces.
Les charges relevant des revenus fonciers se déclarent dans la déclaration foncière adaptée à la situation, généralement la déclaration n° 2044, puis sont reportées sur la déclaration d’ensemble. Pour un ancien reliquat, vérifiez la rubrique correspondant au millésime concerné. En présence de travaux mixtes, d’un usufruit détenu par une société ou d’une ancienne option incertaine, faites valider le traitement avant de déclarer : le plafond historique de 25 000 € n’est pas un abattement actuel pour les nus-propriétaires.
- Dépenses de grosses réparations effectuées par les nus-propriétaires : ne confondez pas les deux déductions - 6 novembre 2026
- Outillage plomberie : le bon diamètre ne suffit pas pour choisir une sertisseuse - 5 novembre 2026
- Outils pour le travail du bois : un atelier utile, sans machines superflues - 4 novembre 2026