Location-vente immobilière : habiter avant d’acheter, sans confondre redevance et apport
Publié par : Clémence de Launay — Rédactrice spécialisée en immobilier
La location-vente immobilière permet d’occuper un logement avant de décider de l’acheter, à des conditions définies dès le départ. Une partie des versements peut venir en déduction du prix, mais tout ce que vous payez ne finance pas votre acquisition. Pour sécuriser ce parcours, il faut distinguer le cadre juridique, le budget d’occupation et le crédit nécessaire au moment de l’achat.
Identifier le contrat derrière l’appellation « location-vente »
Dans le langage courant, « location-vente », « location-accession » et « location avec option d’achat » désignent souvent la même idée : habiter maintenant, acheter ensuite. Ces expressions ne suffisent pourtant pas à identifier les protections applicables. En France, la location-accession relève notamment de la loi n°84-595 du 12 juillet 1984. Une offre commerciale de « leasing immobilier » doit donc être examinée au-delà de son nom.
Simuler le coût d’une location-vente immobilière
Saisissez les paramètres envisagés pour estimer l’effort avant l’achat et le financement à prévoir.
Estimation
- Part acquisitive totale constituée
- Solde théorique restant à financer
- Effort mensuel avant achat
- Coût cumulé avant l’achat
- Mensualité estimée du crédit
- Frais d’acte estimés, à prévoir à l’achat
Résultat indicatif uniquement. La part acquisitive réellement imputable dépend des stipulations du contrat. Le montant, les conditions d’octroi et le coût du crédit seront déterminés par l’établissement prêteur ; cette simulation ne garantit pas l’obtention du prêt. Le coût cumulé avant l’achat comprend l’effort mensuel sur la période et les sommes initiales saisies, mais exclut les frais d’acte.
Le crédit-bail immobilier, généralement associé au financement professionnel, n’est pas à assimiler automatiquement à l’accession d’un particulier à sa résidence principale. De même, un bail classique accompagné d’une promesse de vente n’offre pas nécessairement le même cadre qu’un contrat de location-accession.
Deux phases, mais aucun transfert de propriété immédiat
Pendant la période de jouissance, le locataire-accédant occupe le bien et verse une redevance. Le vendeur reste propriétaire. L’acquisition intervient ensuite si l’occupant lève l’option selon les modalités prévues et règle le solde du prix, avec formalisation de la vente devant notaire. Une levée anticipée peut être possible : sa date et ses conditions doivent être vérifiées dans le contrat.
Maisons et appartements peuvent être concernés, dans le neuf comme dans l’ancien selon le montage. La durée n’est pas à déduire d’une publicité : CAFPI présente notamment des parcours limités à 4 ans, sans que cette durée doive être considérée comme une règle universelle applicable à toute offre.
Calculer ce qui finance réellement le futur achat
Dans la location-accession, la redevance distingue une part locative, qui rémunère l’occupation, et une part acquisitive, imputable sur le prix lors de l’achat. La première ne devient pas un apport. La seconde ne dispense pas de financer le montant restant dû.
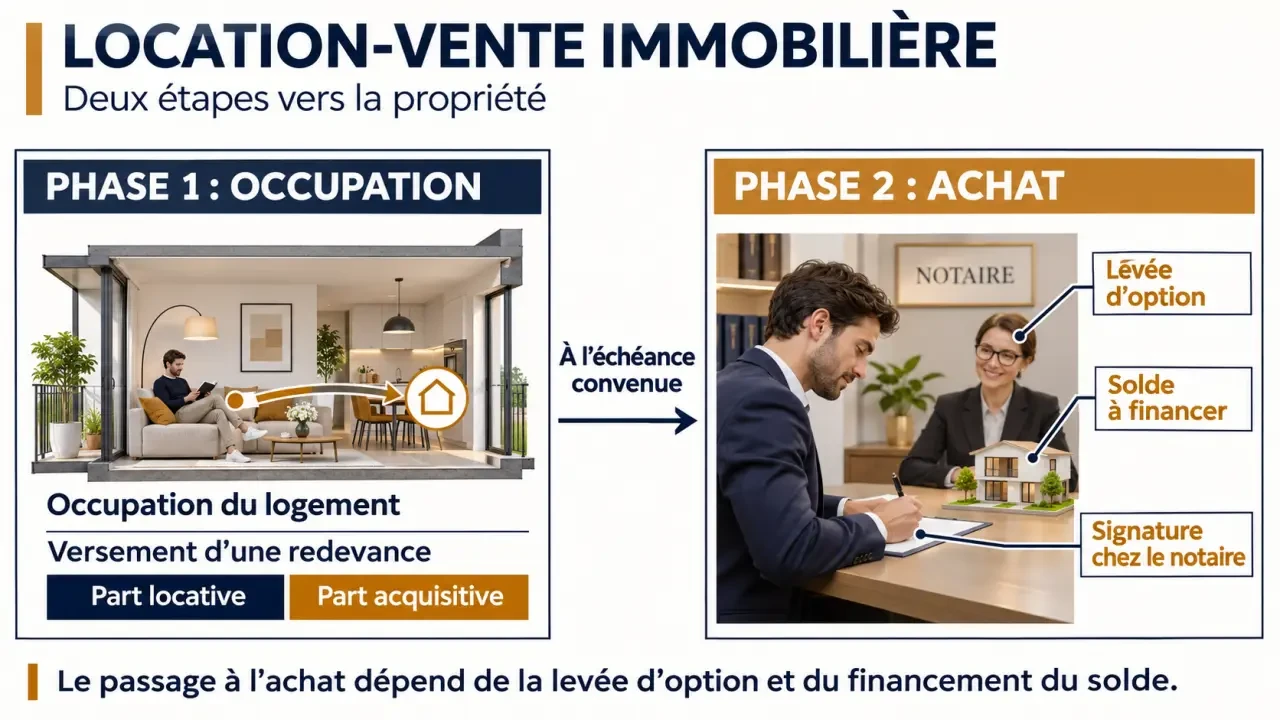
Un exemple présenté par Action Logement illustre cette distinction : pour un logement proposé à 210 000 €, la redevance mensuelle atteint 1 052 €, dont 778,24 € de part locative et 273,76 € de part acquisitive. C’est uniquement cette dernière composante qui contribue progressivement au règlement du prix.
Comparer le coût global, pas seulement la mensualité
Le budget doit intégrer les sommes de réservation éventuelles, les charges, les assurances, la fiscalité, les frais d’acte et le coût du futur crédit. Un dépôt de garantie, un acompte et une part acquisitive n’ont pas la même fonction : demandez pour chaque versement s’il est imputé sur le prix, restituable ou conservé dans certaines circonstances.
- Solde à financer : prix applicable lors de l’achat, diminué de la part acquisitive imputable et des autres sommes déductibles.
- Effort mensuel réel : redevance, charges, assurances et provisions pour dépenses à votre charge.
- Coût du parcours : occupation préalable, acquisition et financement, comparés à une location suivie d’un achat classique.
Pensez au financement comme à une chaîne : épargne constituée, stabilité des revenus, assurance emprunteur et capacité de remboursement doivent tenir ensemble. Une part acquisitive qui progresse ne compense pas forcément une baisse de revenus ou une hausse des taux. Faites donc réexaminer votre dossier bancaire pendant l’occupation, plutôt que d’attendre l’échéance pour découvrir qu’un maillon bloque l’achat.
Vérifier les clauses qui protègent les deux parties
Le contrat de location-accession est établi par acte notarié. Le notaire vérifie le montage et ses conséquences ; il ne garantit pas l’obtention du prêt. Un éventuel contrat préliminaire doit lui aussi être lu attentivement, notamment lorsqu’une somme est demandée pour réserver le logement.
Avant de signer, faites préciser par écrit les points suivants :
- La description du bien, son état, les diagnostics et la date d’entrée en jouissance.
- Le prix de vente et toute règle encadrant son évolution.
- La durée, les échéances et la procédure de levée d’option.
- La ventilation de la redevance et ses éventuelles révisions.
- La répartition des charges, travaux, impôts et assurances.
- Les conséquences d’un impayé, d’un refus de crédit ou d’une renonciation.
Ne pas appliquer les réflexes d’une location ordinaire
Dans le cadre légal de la location-accession, l’accédant assume notamment l’entretien et certaines charges ; les grosses réparations restent en principe du ressort du vendeur. La taxe foncière peut être mise à la charge de l’accédant selon le régime applicable, sauf exonération. Faites confirmer cette répartition par le notaire, avec les appels de charges et travaux de copropriété déjà votés : le budget peut différer sensiblement d’une location classique.
L’occupant doit aussi assurer le logement conformément à ses obligations. Le vendeur, de son côté, s’engage à respecter le droit d’acquisition convenu : il ne dispose plus librement du bien comme avant la signature.
Distinguer le PSLA d’une offre privée
Le prêt social location-accession, ou PSLA, soutient des opérations d’accession sociale portées par des opérateurs. Il ne s’agit pas simplement d’un crédit que tout particulier peut demander pour n’importe quel logement. L’opération doit être éligible et le ménage respecter les conditions du dispositif, notamment pour l’occupation en résidence principale.
Les plafonds de ressources dépendent de la composition du foyer et de la zone géographique. L’examen repose notamment sur le revenu fiscal de référence de l’année N-2. Les prix et la part locative sont également plafonnés. Demandez à l’opérateur le barème applicable à votre dossier, plutôt que de vous fier à un tableau ancien.
Sous conditions, le PSLA ouvre droit à une TVA à 5,5 % et à une exonération de taxe foncière pendant 15 ans, dont la période restant à courir doit être vérifiée lors de l’acquisition. Une minoration du prix de 1 % par année de location est également prévue dans ce cadre. Des garanties de rachat et de relogement sécurisent certains accidents de parcours, avec des événements déclencheurs, délais et critères précis.
Ces avantages ne s’appliquent pas automatiquement aux offres privées. Le financement final peut mobiliser un prêt immobilier, un PTZ ou un prêt accession selon l’éligibilité du ménage et de l’opération.
Préparer aussi le scénario où la vente n’aboutit pas
Un refus de crédit aujourd’hui n’est pas une promesse de financement demain. La location-vente convient surtout lorsqu’un obstacle identifiable peut être corrigé : apport à constituer, situation professionnelle à stabiliser ou endettement à réduire. Elle est moins adaptée si le prix reste durablement hors de portée.
Si l’option n’est pas levée, la part locative reste acquise au vendeur. Dans la location-accession encadrée, la part acquisitive est en principe restituable, avec les retenues ou indemnités légalement applicables. Ne supposez ni que toutes les sommes sont perdues, ni qu’elles seront toutes remboursées. Le maintien dans le logement n’est pas non plus automatique.
CAFPI évoque des indemnités de 2 % du prix dans certaines situations imputables à l’accédant et de 3 % lorsque le vendeur manque à son engagement. Leur application doit être vérifiée juridiquement : ce ne sont pas des pénalités universelles attachées à toute renonciation.
Pour le vendeur, le dispositif procure des versements réguliers, mais retarde l’encaissement du prix et ne garantit pas la vente. Pour l’acheteur, le prix convenu protège d’une hausse du marché, mais peut devenir moins intéressant si les prix baissent. Avant tout engagement, faites examiner ensemble le contrat par le notaire et le financement par la banque, en prévoyant explicitement une issue avec achat et une issue sans achat.
- Location-vente immobilière : habiter avant d’acheter, sans confondre redevance et apport - 3 novembre 2026
- Aménagement intérieur dans le Golfe du Morbihan : quel professionnel pour quel projet ? - 2 novembre 2026
- Pôle aménagement maison : un réseau alsacien, pas une entreprise de travaux - 1 novembre 2026
Articles qui pourraient vous intéresser :
 Pappers immobilier : comment utiliser la plateforme pour analyser un bien
 Locataire de plus de 65 ans : droits, aides et protections à connaître
 Pourquoi la rénovation d’un appartement à Paris 17 exige devis rapide, copropriété et bâti ancien ?
 Vente immobilière avec notaire : pourquoi l’offre la plus haute n’est pas toujours celle qui l’emporte